杠杆不是方向盘:从宁德时代财报看配资的回撤边界
先别问“能借多少”,先问“标的证券是什么”。它不是随手挑中的股票,而是券商依照交易所规则纳入融资融券范围的证券。正规融资融券与场外配资并非一回事:前者受监管、设有保证金和风险控制规则;后者可能藏着高息、账户控制、强平争议等风险。看清通道,比先看杠杆倍数更重要。
拿宁德时代做一面财务镜子。公司《2024年年度报告》显示,全年营业收入约3620.1亿元,归母净利润约507.4亿元,经营活动产生的现金流量净额约856.1亿元。收入与利润保持较大规模,经营现金流高于净利润,说明业务回款能力值得关注;但单年现金流受采购、结算和营运资金变化影响,不能简单外推。年报披露的研发投入约186亿元,也体现其持续投入电池技术与产品迭代的方向。行业需求、原材料价格、产能利用率和海外竞争,仍会影响未来利润表现,财报强不等于股价只涨不跌。
这时再谈“恐慌指数”。VIX反映美国市场对未来波动的预期,并不是A股投资者情绪的万能温度计。观察A股时,还要结合市场波动、成交变化、融资余额和个股基本面。情绪骤冷时,多只股票持仓也未必自动分散风险:若仓位集中在新能源或高估值成长股,相关性可能在下跌时同步上升,表面多只,实际是一种风险。
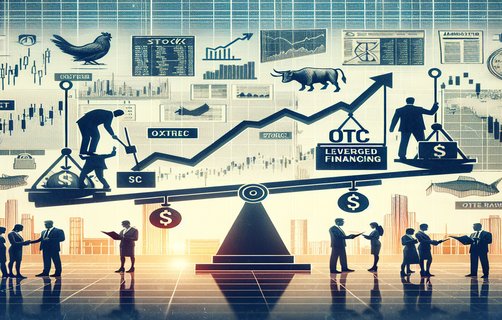
模式对比也要算进账本:自有资金交易没有借款利息和追加保证金压力;正规融资融券扩大购买力,也放大亏损并可能触发强制平仓;不透明配资则可能再叠加高息、账户与法律风险。所谓回撤控制空间,不是“跌到哪儿再想办法”,而是预先确定可承受损失、仓位上限和退出条件,并为跳空下跌留出余地。别让杠杆、单一行业、情绪追涨和短期借款同时压在一笔交易上。
宁德时代的收入、利润与现金流提供了观察企业质量的线索,却不能替任何人保证买入结果。财报看长期,杠杆管短期;能活过波动,才有资格等待增长兑现。本文为信息分享,不构成投资建议。
你怎么看宁德时代的现金流质量?
持有多只同一行业股票,算分散还是集中?
你会用什么规则给回撤设上限?
评论
Mia Chen
把VIX和A股情绪指标区分开讲很实用,持仓数量多不等于风险真的分散。
阿衡
经营现金流比净利润高值得关注,但文中提醒不能简单外推,这点很稳健。
Kaito
最想讨论回撤控制:大家会按账户总资产设止损,还是按单笔交易设风险上限?